
Escolher um seguro para a casa pode parecer simples até tentar perceber o que fica realmente protegido e o que a apólice exclui. As coberturas essenciais para proteger habitação dependem do imóvel, dos bens que contém e dos riscos que pretende acautelar; por isso, comparar apenas o preço pode deixar dúvidas importantes por esclarecer.
Para proteger uma habitação, comece por verificar a cobertura de incêndio, obrigatória em propriedade horizontal, e avalie danos por água, fenómenos naturais, responsabilidade civil e recheio. A cobertura de sismos pode ser contratada quando disponível. Confirme sempre limites, franquias e exclusões na apólice: a proteção varia entre seguradoras e depende das características do imóvel.
Que coberturas essenciais para proteger habitação deve comparar primeiro?
Comece pelas coberturas que respondem aos danos mais relevantes no edifício e no recheio, sem presumir que todos os seguros multirriscos incluem as mesmas proteções. O nome do produto, por si só, não mostra o alcance da cobertura.
O seguro multirriscos habitação pode reunir várias garantias numa apólice, mas as condições concretas variam. Antes de contratar, identifique o que pretende proteger: a estrutura da casa, os bens no interior ou ambos. Se vive num apartamento, distinga também a proteção do espaço privado da que abrange as partes comuns do edifício.
| Cobertura a verificar | O que pode abranger | O que confirmar |
|---|---|---|
| Incêndio | Danos causados por incêndio no imóvel e, consoante a apólice, nos bens seguros. | Capitais seguros, definição de edifício e recheio e âmbito da proteção. |
| Danos por água | Prejuízos associados a situações de água previstas no contrato. | Origem da ocorrência, danos abrangidos e exclusões aplicáveis. |
| Fenómenos naturais | Danos causados por eventos como tempestades ou inundações, se contratados. | Que eventos estão incluídos e que condições ou limites se aplicam. |
| Responsabilidade civil | Determinados danos involuntários causados a terceiros, nos termos da apólice. | Quem está protegido, que situações estão abrangidas e qual o limite. |
| Sismos | Danos relacionados com atividade sísmica, quando a cobertura está incluída. | Se está contratada, quais os limites e que franquia se aplica. |
A cobertura de incêndio merece atenção especial. Em edifícios em propriedade horizontal, a lei prevê a existência de seguro contra o risco de incêndio para cada fração e para as partes comuns, de acordo com as regras aplicáveis. Pode consultar informação sobre seguros e proteção do consumidor junto da Autoridade de Supervisão de Seguros e Fundos de Pensões (ASF).
Na prática, a equipa da DS Loures ajuda a organizar a comparação das condições e a esclarecer o que cada cobertura significa. A mediação de seguros da DS Loures permite analisar opções disponíveis junto das entidades com as quais trabalha, sem substituir a leitura das condições contratuais nem garantir que uma cobertura seja adequada a todos os imóveis.
Edifício, recheio ou ambos: o que quer proteger?
O edifício corresponde à construção e aos elementos que fazem parte dela; o recheio diz respeito aos bens móveis que se encontram dentro da habitação. Esta distinção ajuda a perceber se o capital seguro corresponde ao que pretende proteger.
Uma casa pode ter seguro do edifício sem que os objetos pessoais estejam cobertos. Da mesma forma, uma apólice centrada no recheio pode não proteger a estrutura. Leia a definição de cada componente no contrato, porque os termos e o âmbito podem variar entre seguradoras.
Edifício: estrutura e elementos fixos
Ao avaliar a proteção do edifício, confirme que elementos são considerados parte da construção e como é calculado o capital seguro. O valor de reconstrução não é necessariamente igual ao preço de compra ou ao valor de mercado do imóvel. Se houver dúvidas sobre a identificação do imóvel, a documentação ou a avaliação, peça esclarecimentos antes de avançar.
Recheio: bens e limites por categoria
Para o recheio, pense nos bens que existem realmente em casa e nos limites previstos para cada categoria. Alguns objetos de valor podem ter condições específicas de declaração ou proteção. Não assuma que todos os bens estão abrangidos apenas por estarem dentro da habitação.
Se está a comprar casa com crédito, é útil não confundir o seguro multirriscos com o seguro de vida associado ao empréstimo: têm finalidades e coberturas diferentes. Para compreender essa distinção, consulte que coberturas deve ter no seguro de vida do crédito habitação e os riscos de reduzir coberturas do seguro de vida do crédito habitação.
Como perceber os danos abrangidos e as exclusões?
Leia a apólice procurando a descrição dos acontecimentos cobertos, as exclusões, os limites e as franquias. Uma cobertura com um nome familiar não significa necessariamente que qualquer dano relacionado esteja incluído.
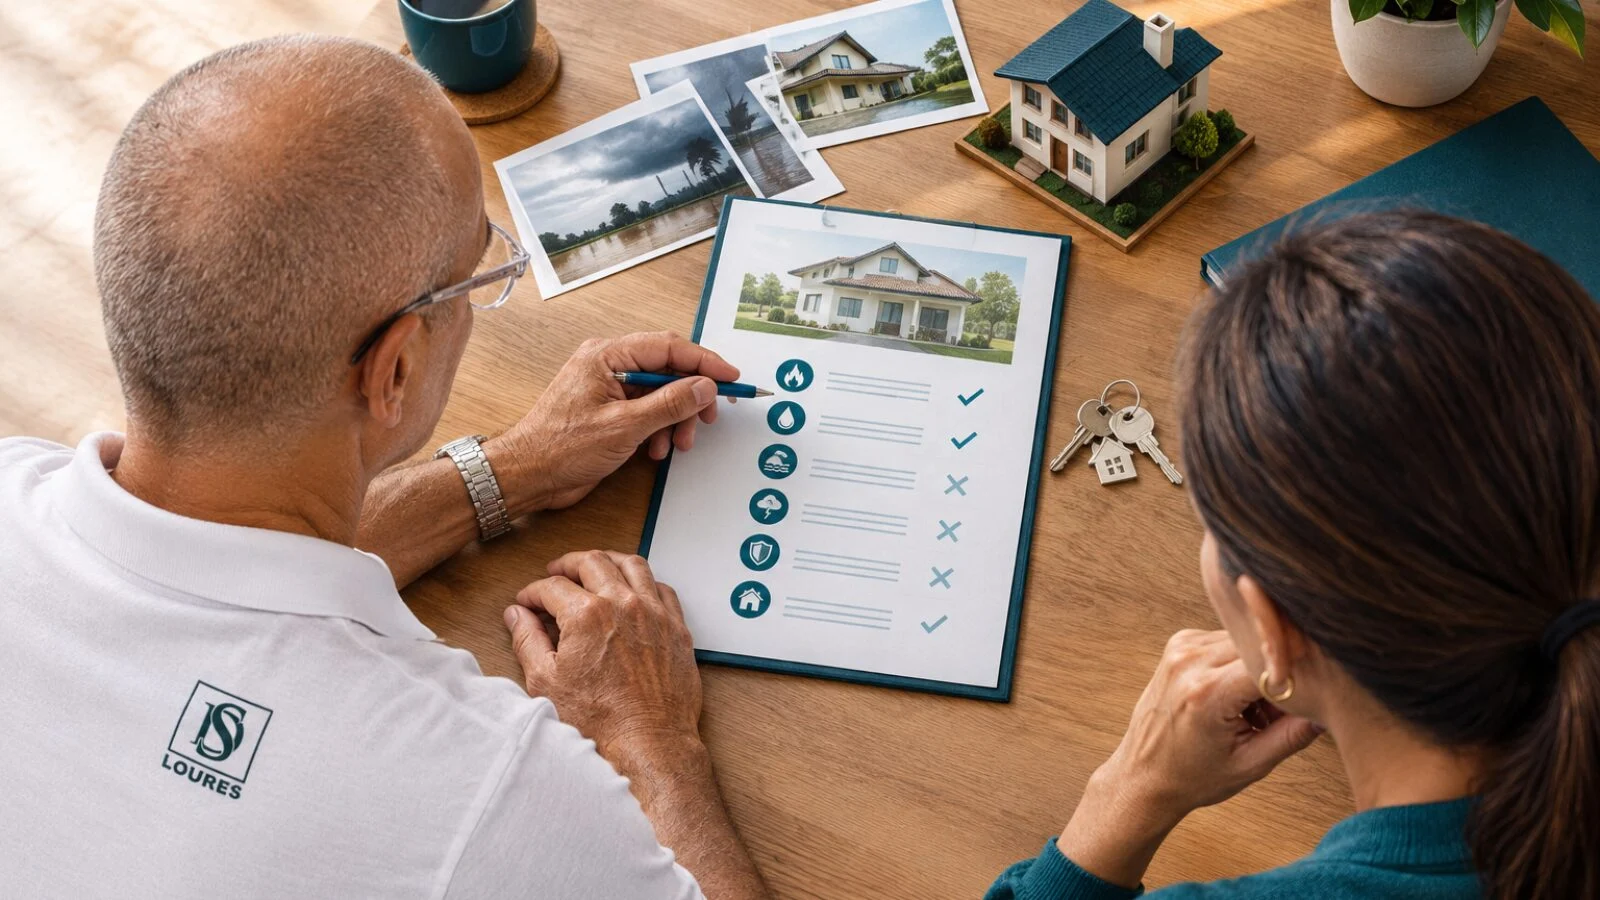
Por exemplo, a expressão “danos por água” não esclarece, por si só, todas as situações cobertas. É necessário verificar as condições do contrato, incluindo a origem do dano, as circunstâncias em que ocorreu e eventuais requisitos de manutenção. O mesmo cuidado se aplica a tempestades, inundações, roubo e responsabilidade civil.
Franquia, limites e deveres de informação
A franquia é a parte do prejuízo que fica a cargo do segurado, segundo as condições contratadas. Um limite define até que montante a seguradora pode indemnizar numa determinada situação. Estes elementos influenciam a proteção efetiva e podem não ser iguais para todas as coberturas da mesma apólice.
Confirme também se existem deveres de comunicação, medidas de prevenção ou prazos para participar um sinistro. Guarde documentos relevantes e peça explicação quando uma condição não for clara. A informação institucional da Direção-Geral do Consumidor pode ajudar a conhecer direitos e boas práticas nas relações de consumo.
Atenção: não compare apenas o prémio. Verifique o que está incluído, as exclusões, os limites e as franquias. Duas propostas com preços diferentes podem oferecer níveis de proteção distintos.
A necessidade de ler a apólice com atenção é especialmente pertinente num período em que o risco climático tem sido acompanhado pelo setor. A APS referiu, em setembro de 2026, que o resultado técnico dos seguros Não Vida caiu cerca de 16% no primeiro semestre, refletindo sobretudo o impacto da tempestade Kristin. Este dado não descreve especificamente os seguros de habitação, mas reforça a importância de confirmar que fenómenos naturais estão efetivamente cobertos.
Vale a pena incluir fenómenos naturais e cobertura sísmica?
A decisão depende do imóvel, das coberturas disponíveis e do nível de risco que pretende considerar; confirme sempre as condições antes de contratar. Nem todas as apólices incluem automaticamente proteção para todos os fenómenos naturais ou para sismos.
Verifique se a apólice identifica expressamente tempestades, inundações e outros eventos relevantes, e leia as condições aplicáveis a cada um. Para a cobertura sísmica, confirme se está incluída ou se é opcional, quais os limites e que franquia se aplica. Não conclua que está protegido apenas por ter um seguro multirriscos.
Um barómetro divulgado pela MUDEY em maio de 2026 reportou que 53% do parque habitacional tinha seguro multirriscos e 19% cobertura sísmica, citando dados da APS. São valores apresentados nesse relatório, não uma atualização estatística das últimas semanas. A mesma publicação assinalou dúvidas dos consumidores sobre as características e o custo do seguro; junto destes resultados, a página pública não indicava a dimensão da amostra.
Se a casa estiver numa zona sujeita a determinados riscos, isso não permite concluir, sem análise das condições, que uma cobertura específica será aceite ou terá determinado custo. A DS Loures pode ajudar a esclarecer a linguagem das propostas e a comparar as coberturas disponíveis. A decisão final e a aceitação do risco dependem das condições da seguradora.
Se está a rever a proteção da casa, pode conversar com a equipa e colocar as suas dúvidas sobre as condições das apólices.
Que perguntas fazer antes de escolher uma apólice?
Antes de contratar ou renovar, faça perguntas que tornem comparáveis as propostas e revelem o que poderá ficar a seu cargo. A análise da DS Loures parte das condições concretas, em vez de presumir que existe uma solução igual para todas as pessoas.
- O que está seguro? Confirme se a proposta protege edifício, recheio ou ambos e como define cada componente.
- Que danos estão cobertos? Peça que lhe expliquem as situações abrangidas, incluindo danos por água, incêndio e fenómenos naturais.
- Quais são as exclusões? Identifique os casos em que a seguradora pode não assumir o prejuízo.
- Que franquias e limites se aplicam? Verifique a sua participação em caso de sinistro e o limite de indemnização de cada cobertura.
- Há condições específicas para determinados bens? Pergunte se objetos de valor exigem declaração ou condições próprias.
- Como se atualiza o capital seguro? Esclareça o método usado para o edifício e para o recheio e reveja os valores quando as circunstâncias mudam.
- Como devo participar um sinistro? Confirme os canais, os documentos necessários e os prazos previstos no contrato.
Se também está a avaliar um empréstimo para a compra, mantenha separadas as decisões sobre financiamento e seguros. A leitura de como avaliar crédito habitação com mais segurança pode ajudar a compreender a análise de propostas de crédito. Para uma situação de compra de primeira casa, a página sobre crédito jovem para habitação explica outro tema relacionado com o processo, sem substituir a análise individual.
Se já tem seguro de vida associado ao crédito, uma eventual alteração é uma decisão distinta da escolha do multirriscos. Pode conhecer os aspetos a ponderar em posso transferir o seguro de vida do crédito habitação e melhorar as coberturas?. Para falar sobre seguros de habitação ou esclarecer que documentos consultar, Fale connosco no WhatsApp.
A equipa da DS Loures, agência de consultoria financeira e imobiliária em Loures, trabalha também na mediação de seguros e pode ajudar a traduzir termos técnicos em perguntas concretas. Isso não elimina a necessidade de ler a apólice, mas torna mais simples perceber o que comparar antes de decidir.
Perguntas frequentes sobre coberturas essenciais para proteger habitação
O seguro multirriscos substitui o seguro de vida do crédito habitação?
Não. O multirriscos protege o imóvel e, conforme a apólice, o recheio contra determinados danos. O seguro de vida tem outra finalidade e as respetivas coberturas devem ser analisadas separadamente.
O condomínio pode ter seguro para as partes comuns do edifício?
Sim, pode existir uma apólice para as partes comuns. Peça ao administrador do condomínio informação sobre o seguro existente e confirme se a proteção da sua fração está assegurada nos termos aplicáveis.
Tenho de declarar objetos de valor à seguradora?
Depende das condições da apólice e da categoria dos bens. Verifique limites e requisitos de declaração e confirme com a seguradora como documentar os objetos abrangidos.
O que devo fazer se encontrar uma exclusão que não compreendo?
Peça uma explicação à seguradora ou ao mediador antes de contratar ou renovar e solicite que lhe indiquem a cláusula relevante. Assim, pode perceber o alcance da condição antes de tomar uma decisão.
Posso mudar de seguro quando renovo o contrato?
As condições para alterar ou terminar o contrato dependem da apólice e dos prazos aplicáveis. Consulte a documentação contratual e confirme com a seguradora como deve comunicar a sua decisão.
Quando a preocupação é proteger a casa sem deixar lacunas difíceis de perceber, o primeiro passo é saber exatamente o que a apólice cobre — e o que não cobre. A DS Loures pode ajudar a esclarecer essas diferenças e a comparar opções disponíveis, para que avance com informação clara e uma decisão tomada sem pressão.
